

UsedUltra 上級機械検査エンジニアリングチームによるレビュー — 主任検査エンジニア Chris、中古産業機械鑑定歴12年、CNC工作機械1,500台以上を検査、Okamoto、Studer、Jung、Chevalier 研削盤を200台以上含む。
公開日 2026年9月18日 · 最終更新 2026年9月18日
核心的な回答:現在の在庫にある中古Okamoto平面研削盤6台の提示価格は、日本FOBで83,529ドルから630,000ドルでした——そして、テーブルサイズはその価格差のほとんどを説明しません。650 × 500 mmのPSG65DXは83,529ドル、一方、より小さい600 × 400 mmのPSG64GXは312,264ドルでした。228,735ドルの差は、10年以上前と説明される機械に対して、2024年製および現行世代プラットフォームを買うものです——より大きなテーブルではありません。Okamoto CNCを探している買い手はまさにこのクラスの機械を見ていますが、そのラベルには精査が必要です。Okamoto自身の製品資料はGXクラスをPLC制御の自動サイクル機と説明しており、CNCという語は一度も使いません。FOBに加えて、インドでは純額+5.4%~+14.1%(GST控除後)、メキシコでは純額+5.4%~+21.2%、UAEでは約+10.7%、インドネシアでは、機械がそもそも出荷許可されるまで1~12か月かかり得るコンプライアンスカレンダーを予算に入れてください。
中古Okamoto平面研削盤の価格がなぜこれほど誤読されやすいのか
失敗1 — FOB価格は着地コストの10~35%を隠す
買い手はFOB数値に対して予算を組み、港で関税、付加税、税金が10~35%を上乗せすると気づく。その時点で運賃は埋没費用となり、交渉力は失われ、超過分は避けられない。以下の着地コスト節はこのギャップを埋めるためにある。
失敗2 — 「DX」と「GX」はCNCを意味しない
これらはCNC呼称ではない。Okamotoの接尾辞語彙は世代と構成ファミリーを表し、数値制御の有無を表すものではない。接尾辞を能力の主張として読む買い手は、制御を比較していると信じながら世代を比較することになる。以下の掲載では、PSG65DXはコントローラを一切明記していない一方、そのGX世代の兄弟機——より小さいテーブル——は3.7倍の価格を求めている。その差は年式と世代によって設定されており、制御によるものではない。
失敗3 — アワーメータはスピンドル稼働時間ではない
機械の表示カウンターは切削時間ではない。2024年製の機械が「未使用在庫」と掲載されながらカウンターが3,526 hを示す場合、その掲載は自己矛盾しており、買い手はページだけからどちらを信じるべきか判断できない。
Okamoto平面研削盤価格:検証済み6件の掲載
以下の6台はすべて、2026年9月18日時点でUsedUltra Okamoto CNC在庫ページに公開されていた。価格はUSDでの提示価格であり、成約価格ではない。時間は表示どおり(「処理時間」)であり、スピンドル稼働時間ではない。
| モデル | テーブル (mm) | 砥石車 (mm) | 砥石車速度 / スピンドル | 制御 | 表示時間 | 重量 (kg) | 提示価格 (USD) |
|---|---|---|---|---|---|---|---|
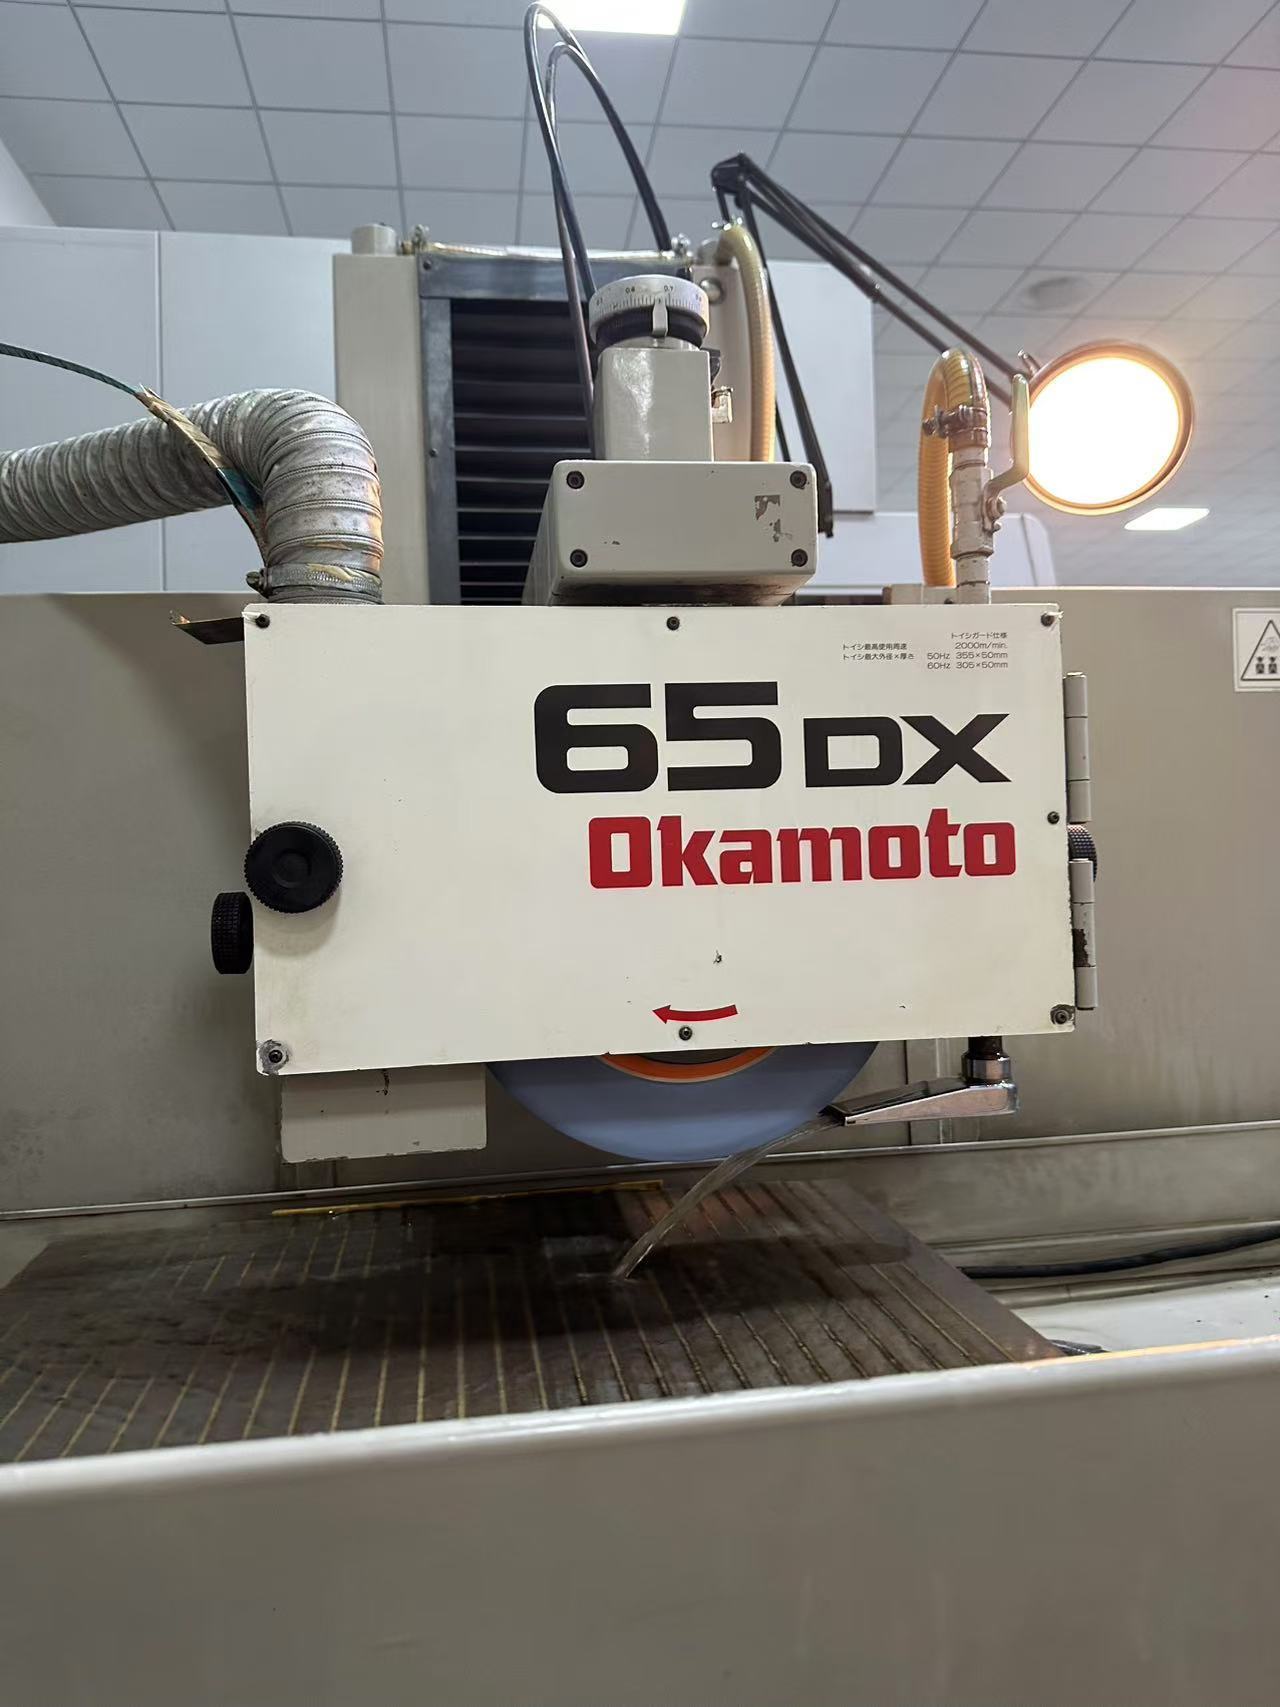
| PSG65DX | 650 × 500(チャック 600 × 500 × 85) | Ø255 / Ø305 × 38 × 127 | 1500 / 1800 rpm · 3.7 / 4 kW | 明記なし | 3,256 h | — | 83,529 |
| PSG64GX | 600 × 400 | 355 × 50 × 127 (50 Hz) / 305 × 50 × 127 (60 Hz) | 記載なし | CNC上下軸として記載 | 3,526 h | 2,900 | 312,264 |
| PSG64CA | 605 × 400 | φ355 × 38 × φ127 | 記載なし · 5.5 / 4 kW | 明記なし | 300–350 h | 4,500 | 323,529 |
| ACC84GX | 800 × 400 | 305 × 38 × 127 | 3000 rpm · 3.7 / 4.2 kW | GRIND-X精密システム | 4,632 h | 3,900 | 332,529 |
| PSG104CA2 | 1400 × 300 | Ø305 × 50 × Ø127 | 2500 rpm(モータースピンドル) | FANUC 32i-B / 32i-MB、XYZC 4軸 | 6,989 h | 5,600 | 462,432 |
| MOLD-4015NC | 4050 × 1550(チャック 4000 × 1500 × 110) | Ø510 × 100 × Ø203.2 | 22 kW · 最大テーブル荷重 105.8 kN | FANUC | 6,527 h | ~30,000 | 630,000 |
買い手が「Okamoto CNC」と言うときの意味
「Okamoto CNC」という表現は中古市場で緩く使われており、その緩さは買い手の金銭的損失になる。少なくとも3種類の異なる機械を指すからだ:
- 真にCNC制御された研削盤。PSG104CA2はFANUC 32i-B / 32i-MB制御をXYZC4軸に備え462,432ドル、MOLD-4015NCはFANUCを備え630,000ドル。PSG104CA2のCA2接尾辞はOkamotoのCNC平面・プロファイルクラスを意味するため、制御は名前に一致する。
- CNCではない自動サイクル機だが、CNCと呼ばれるもの。312,264ドルのPSG64GXは、その掲載で「CNC制御の上下軸機能」を持つと説明されている——しかしOkamoto自身のGXクラス向け資料は、自動サイクルを実行するPLCコントローラを説明し、CNCやNCという語を一度も使っていない。83,529ドルのPSG65DXも1世代前の同じ話だ。どちらも自動機であり、輪郭加工はしない。
- 制御が単に明記されていない機械。323,529ドルのPSG64CAと332,529ドルのACC84GXはコントローラブランドを明記していないが、ACC84GXは「GRIND-X精密システム」に言及している。
カテゴリ1とカテゴリ2および3の価格差は3.7倍——より小さいテーブルで。その差は実在するが、CNC制御によって買われるものではない。掲載タイトルの「Okamoto CNC」は、依拠すべき仕様ではなく、検証すべき主張として扱うこと。完全なOkamoto CNC在庫はモデルシリーズで絞り込むことができ、制御欄が最初に読む価値のある列である。
実際に価格を左右するもの:年式、状態、世代——テーブルサイズではない
表をテーブル面積で並べ替えても、価格列は協力しない。PSG65DXは0.325 m²のテーブルを83,529ドルで提供する。PSG64GXは0.24 m²——26%少ないテーブル——を312,264ドル、つまり3.7倍の価格で提供する。
第一の要因:年式と状態。PSG64GXは2024年製で未使用在庫として掲載されている。PSG65DXはその掲載で「10年以上にわたり良好に保守」と説明されている。これは同程度の設置面積の2台を隔てる約10年の残存耐用年数であり、両者の最大の可視的差異である。
第二の要因:世代。PSG64GXはGXマーカーを備え、PSG65DXは古いDXマーカーを備える。GXは現行の自動サイクルプラットフォームである。自動反転サドル送り、粗研削と精密研削の2段階切込み、砥石ヘッド後退を伴う自動スパークアウト。DXにはすでにACサーボ切込み、デジタル位置表示、選択可能な研削サイクルがあった。DXからGXへ移ると、パネル操作性、自己診断、再現性を買う——新しい能力ではない。
掲載が誤導する点。PSG64GXはその掲載で「CNC制御の上下軸機能」を持つと説明されている。Okamoto自身のGXクラス向け資料はPLCコントローラを説明し、CNCやNCという語を一度も使っていない。この文脈では「CNC」は自動研削サイクルの売り手の略記であり、まさにシリーズ単位の比較を信頼できなくする緩いラベリングである。価格差を説明するのにCNC制御は必要ない。
このセットで真にCNC制御されている機械はPSG104CA2とMOLD-4015NCである。PSG104CA2のCA2接尾辞はOkamotoのCNC平面・プロファイルクラス——旧DXNCシリーズ、コラム型——を意味し、XYZC4軸上のFANUC 32i-B / 32i-MB制御はその読みと一致する。価格は462,432ドルと630,000ドルである。
実務上のルール:2つのOkamoto見積もりを比較するときは、まず残存寿命を差し引き、次に世代、三番目にテーブルサイズを差し引く。テーブルサイズだけで比較する買い手は、小型の現行世代機に対して体系的に過払いし、大型の旧式機を体系的に過小評価する。掲載自体の「CNC」主張で比較する買い手は、言葉を比較している。
中古Okamoto研削盤の着地コスト:インド、インドネシア、UAE、メキシコ
以下の計算では、一貫してPSG65DXのFOB 83,529ドルを使用し、日本原産の混載輸送に対する運賃・保険要素として4,500ドルを仮定する(報告された日本→インドのコンテナ運賃は2026年に1箱4,000ドルを超え、変動が大きい)。運賃はこの表で最も見積もり依存の入力である——率ではなく仮定として扱うこと。
インド — BCD、SWS、および控除可能なIGST
インドは第84類の関税分類に基本関税(BCD)、BCD額に計算される社会福祉付加税(SWS)、および合計額にIGSTを適用する。BCD率に関する公表ガイダンスは分かれている。ある情報源は工作機械に0~7.5%、別の情報源は産業設備全般に7.5~15%としている。率は特定の関税分類と通達に依存するため、1つの数字を信じるのではなく両端をモデル化すること。
| 構成要素 | BCD @ 0% | BCD @ 7.5% |
|---|---|---|
| 日本FOB | $83,529 | $83,529 |
| 運賃 + 保険(仮定) | $4,500 | $4,500 |
| CIF価額 | $88,029 | $88,029 |
| BCD | $0 | $6,602 |
| 社会福祉付加税(BCDの10%) | $0 | $660 |
| IGSTの課税価額 | $88,029 | $95,291 |
| IGST @ 18% | $15,845 | $17,152 |
| 輸入時の総現金支出 | $103,874 | $112,443 |
| IGST控除後の純コスト | $88,029 (+5.4%) | $95,291 (+14.1%) |
インドはさらに、残存寿命と減価額を対象とする公認技術者検査証明書を要求し、一般的に挙げられる最低残存寿命は5年であり、承認機関による船積前検査証明書も必要である。非対称性に注意:コストのうちIGSTに占める割合が大きいほど、回収できるため重要度は下がる。BCDとSWSは二度と戻らない。
インドネシア — 制約は関税ではなくカレンダー
インドネシアの中古資本財制度は、2025年通商大臣規則第24号に基づく許可先行方式である。HS第84、85、90章の物品について、直接使用企業は最大20年の中古機械を輸入できる——流通しているほとんどのOkamoto平面研削盤を十分にカバーする。拘束的な制約は手続きである:
- 有効なNIBに紐づくAPI-P輸入者登録が必要。
- 通商省からの事前輸入承認を船積み前に取得しなければならない。有効期間は1~12か月、上限1年。
- 支援文書には、年齢制限内に転売または廃棄しないという誓約書、および該当する場合は輸出当局による校正証明書とインドネシア語の宣誓翻訳を含む。
- 機械が使用可能でスクラップでないことを証明する船積前検査が必須で、KSO SCISI(Sucofindo–Surveyor Indonesia)が実施する。輸入者が手配し支払う。
- 2026年5月に報じられた業界情報によると、インドネシアはモデル、シリアル番号、電圧定格、安全表示が文書と正確に一致する厳格な銘板照合を伴う完全SNI認証に移行し、不一致は10営業日以上の抑留を引き起こした。これは報道であり流動的として扱い、コミット前にBSNで現在の状況を確認すること。
これを正直にコスト化する:インドネシアの関税とPPN数値は関税分類によって異なり、ブローカーに確認すべきである。定量化可能なインドネシアのコストは保有時間である。承認ウィンドウが最大1年になり得るということは、納入できない機械に資本が拘束されることを意味する。CIF 88,000ドルの機械に対する年8%の資本コストなら、スピンドルが一度も回転する前に純粋なキャリーとして月約590ドルである。オファーに織り込むこと。
UAE — 最も摩擦の少ない目的地
UAEはGCC共通外部関税を適用し、工作機械には一般に5%従価で、インドネシアのような中古機械年齢制度はない。5%の輸入VATが適用され、登録事業者には一般に回収可能である。率と特定の関税分類の両方をブローカーに確認すること——GCCスケジュールには第84章内に複数の分類がある。
| 構成要素(関税5%時) | USD |
|---|---|
| CIF価額 | $88,029 |
| 関税 @ 5% | $4,401 |
| VAT控除後の純コスト | $92,430 (+10.7%) |
メキシコ — 関税帯をモデル化し、率を仮定しない
メキシコの機械に対する一般輸入税(arancel)は、関税区分と原産地に応じて0%~25%とされ、IVAは16%で関税価額に関税を加えた額に適用される。IVAは一般に控除可能である。中古機械にはさらに鑑定(avalúo)とSEMARNAT非汚染証明書が必要で、特定の機械種別には経済省からの事前許可(permiso previo)が必要であり、輸入者はPadrón de Importadoresに登録されていなければならない。
帯が広いため、点推定ではなく感度としてモデル化する:
| Arancel | 関税 | IVAの基礎 | IVA @ 16% | 総現金支出 | IVA控除後純額 |
|---|---|---|---|---|---|
| 0% | $0 | $88,029 | $14,085 | $102,114 (+22.2%) | $88,029 (+5.4%) |
| 5% | $4,401 | $92,430 | $14,789 | $107,219 (+28.4%) | $92,430 (+10.7%) |
| 15% | $13,204 | $101,233 | $16,197 | $117,430 (+40.6%) | $101,233 (+21.2%) |
どのコストが回収可能で、どのコストが回収不能か
この単一の区別はほとんどの買い手にとって目的地ランキングを逆転させるため、明確に述べる価値がある:
| コスト | 回収可能か? | 実際の影響 |
|---|---|---|
| インド — IGST(18%) | はい、登録事業者にとって | インドの実質コストを最大19パーセントポイント削減する |
| インド — BCD + SWS | いいえ | 恒久的コストであり、インドの主要変数 |
| インドネシア — PPN | はい、登録PKPにとって | 現在の標準税率をブローカーに確認 |
| UAE — 輸入VAT(5%) | はい、登録事業者にとって | UAEで唯一回収可能な構成要素 |
| メキシコ — IVA(16%) | はい、登録事業者にとって | メキシコの実質コストを最大17パーセントポイント削減する |
| メキシコ — arancel | いいえ | 恒久的コストであり、メキシコの主要変数 |
| 運賃、保険、検査料、avalúo | いいえ | すべての目的地で恒久的コスト |
比較した4つの目的地
| 目的地 | 税控除後の純コスト(同じ83,529ドルの機械) | 拘束的制約 | 船積前検査 |
|---|---|---|---|
| インド | +5.4% to +14.1% | 特定関税分類のBCD率 | 公認技術者検査証明書が必要 |
| UAE | +10.7% | 関税分類 | 特に無し |
| メキシコ | +5.4% to +21.2% | 関税区分;特定種類には許可 | Avalúo + SEMARNAT非汚染証明書 |
| インドネシア | 財政コストはブローカー確認;月約590ドルのキャリーを加算 | 輸入承認は船積み前でなければならない(1~12か月) | 必須、KSO SCISI、輸入者負担 |
UAEが最も着地コストが安い。インドとメキシコは、関税分類がうまく機能し、税還付を受ける登録があれば、純額ではほぼ同じくらい安くなり得る。インドネシアは4か国中唯一、機械の到着日こそが制御できない変数であり、価格ではない——そのため承認から逆算して計画すること。
計算例:1台の研削盤、4つの着地コスト結果
これはコストモデルであり、見積もりまたは成約した取引ではない。目的は、上記で記録した計算とコンプライアンス期間を用いて、1台の83,529ドルの機械がどのように4つの異なるオファーになるかを示すことである。
シナリオ:金型工場が650 × 500 mmクラスの平面研削盤を1台必要とし、総予算140,000ドルを持ち、6か月の納期を受け入れられる。
- UAE渡し。UAEで着地・通関し、純額約+10.7%。140,000ドルの上限は83,529ドルFOBの機械に対してかなりの余裕を残す——チャック、ツーリング、試運転に最も多くの予算を残す選択肢。
- インド渡し。BCD 0%では純額+5.4%で、UAEより安い。BCD 7.5%では純額+14.1%で、UAEより高い。同じ機械が、同じ買い手にとって、機械が出荷される前に決まる関税分類の詳細でほぼ7,300ドル変動する。まず分類を確認すること。
- メキシコ渡し。関税帯全体の純額差は13,200ドルに達する。さらにavalúoとSEMARNAT文書が加わるため、ブローカーの分類作業が最も目に見えて元を取れる目的地である。
- インドネシア渡し。魅力的な財政結果であっても、1~12か月の承認ウィンドウは、機械が1年の3分の1放置される可能性が高いことを意味する。6か月の計画期間ではこのルートはスケジュール実行不能であり、価格交渉で下げるのではなく、その理由で却下すべきである。
結論は意図的に狭い:目的地ランキングは文書とカレンダーによって決まり、価格はその後にのみ決まる。
上記で引用したすべての機械の現在の提示価格と検証済み稼働時間は、Okamoto CNC在庫ページに公開されている。そこの価格は在庫回転に伴って動くため、この記事のいずれかの数字に基づいてオファーを組む前に掲載を再確認すること。
中古Okamoto研削盤コストに関するよくある質問
DXまたはGXのOkamotoはCNC機械か?
いいえ——接尾辞だけではそうとは言えない。Okamotoの接尾辞語彙(CA、DX、GXなど)は構成と世代ファミリーを識別するもので、数値制御の有無ではない。2026年9月18日に検証した6件の掲載では、PSG65DXはコントローラを一切明記していない一方、そのGX世代の兄弟機PSG64GXは312,264ドルを求め、PSG65DXは83,529ドルだった——より小さいテーブルの機械で3.7倍の差があり、これはCNC制御ではなく年式と世代で説明される。PSG64GX自身の掲載は「CNC制御」と呼ぶが、OkamotoのGXクラス向け資料はPLCコントローラを説明し、CNCという語を一度も使っていない。2つのOkamoto価格を比較する前に、書面で取得すること:(1) コントローラメーカーとモデル、(2) 制御軸数、(3) 制御がオリジナルか後付けか。後付けは価格と保守性の両方を変える。
2024年製の機械が3,526時間を示すが未使用と説明されている——どちらが正しいか?
どちらでもない、文書が解決するまでは。2024年製以降で3,526時間は、暦日あたり約3.5~5.4時間を意味し、軽い生産使用には合うが、真に未使用の在庫には合わない。この特定の掲載は「中古/未使用在庫機」と「中古/余剰在庫機」の両方をラベル付けしている——矛盾は掲載自体の文言にある。ほとんどの研削盤カウンターはウォームアップと段取りを含む電源投入時間を累積するため、その数字は切削時間の上限であり、摩耗の尺度ではない。元の出荷請求書、通関申告記録、またはメーカーサービス証明書を請求すること。どれもなければ、未解決の時間数不一致を抱える機械として扱い、それに応じて交渉する——カウンターだけで手を引かず、説明だけで新品同様のプレミアムも払わない。
輸入税のうち実際にいくら回収できるか?
おおよそVAT/GST/IVA/PPN部分であり、関税はほぼ回収できない。インドのIGST 18%は登録事業者に一般に控除可能だが、BCDとSWSはそうではない。だからインドの純額は+5.4%~+14.1%の範囲なのに対し、総現金額は+24.4%~+34.6%の範囲になる——総額は真のコストを大幅に過大表示する。目的地を比較するときは控除後純額をモデル化し、コミット前に税務アドバイザーに控除適格性を確認すること。
Okamotoがインドネシアの船積前検査に不合格になるとどうなるか?
機械は出荷されない。検査はKSO SCISI(Sucofindo–Surveyor Indonesia)が実施し、輸入者が手配・支払い、機械が使用可能でスクラップでないことを証明するために存在する。不合格になれば出荷が停滞する——だからこそ検査は残金支払いの後ではなく前に順序付ける必要がある。2つの保護策:(1) 合格した船積前検査報告書を残金支払いの条件にする、(2) 検査官到着前に機械の銘板を商業文書(モデル、シリアル番号、電圧定格、安全表示)と照合する。報告された2026年の執行では銘板不一致が抑留理由とされるためである。インドネシアの輸入承認も船積み前に必要なので、承認と検査を直列ではなく並行して進めること。
日本のディーラーから買うべきか、地域の再販業者から買うべきか?
どちらのリスクをより吸収できるかによる。日本拠点の供給元は通常、日本国内市場からの在庫を意味し、一般に、すでに二次市場を通過した機械より保守記録が良く時間数が低い。上記6件のうちその由来を明示しているのは1件だけで、残りは原産地が日本とのみ表示している。トレードオフは、運賃、検査、輸入承認を自分で負担することである。地域で買うとそのコンプライアンス負担が再販業者に移り、タイムラインが短くなるが、マージンとしばしば文書品質のコストがかかる。ブローカーがいて1~12か月の承認ウィンドウを吸収できるなら、日本ルートは通常より安い。生産ラインが待っているなら、地域マージンを払う。制御構成を自分で検証できないなら、書面にしてくれる相手から買う。
この記事で引用したすべての価格と在庫状況は、2026年9月18日に公開中の掲載から読み取ったものであり、予告なく変更される可能性がある。インドの関税率は公表ガイダンスが分かれているため範囲として示している。ここに記載された数字に依拠する前に、特定の関税分類に適用される率を認可された通関ブローカーに確認すること。インドネシアの輸入規則は2025年通商大臣規則第24号および報告された2026年改正を反映している。現在の要件をインドネシア当局で確認すること。UAEの関税とインドネシアの財政税率は一次情報源で確認されておらず、ブローカーに検証を求める必要がある。この記事は技術的ガイダンスであり、法律、税務、通関の助言ではない。