

usedultra チーフテクニカルエキスパート/シニアエンジニア シニアエンジニア Chris(usedultra にて中古CNC機械12年)によるレビュー
中古Doosan機の価格は通常、新品の45~55%(推定範囲)だが、10年TCOベースでは、残存寿命が5年以上、主軸/ガイドウェイ/ツールチェンジャが点検に合格し、保証が付く場合に限り、中古選択肢は15~25%節約できる。日本/韓国から輸入する中古機では、輸送、関税、再整備、隠れた故障リスクが、その節約分の30%以上を食いつぶす可能性がある。新品機械は5年後に約35~45%の残存価値を維持する(推定)。中古機械は再販時にさらに15~20ポイント下落する。 認証済みの中古Doosan CNC機械在庫をご覧ください — 全ユニットは出荷前に72時間の全負荷試験を完了し、精度検査報告書を同梱して出荷され、すべての受入基準に合格した後にのみリリースされます。
中古Doosan機は価格だけで比較するな:工場オーナー向けTCOコストの3つの罠
罠1:購入価格だけを比較し、保有コストを無視する。 中古Doosanの見積もりは新品の半額 — 紙の上では良く見えるが、購入価格はTCOの最初の一行にすぎない。設置・校正、精度復元、再整備部品、保証外修理、ダウンタイムによる生産時間損失が、3年以内に30%以上を食いつぶす。工場長は「節約」メモを承認するが、経理は年末に膨らむ修理費台帳を見ることになる。
罠2:見た目で買い、精度に賭ける。 8年/30,000時間の中古マシニングセンタでは、ボールねじ摩耗、主軸軸受の予圧損失、バックラッシュの行き過ぎは外観から見えない。ボールバーとレーザー干渉計のデータなしに発注するのは、位置決め精度がすでに仕様外かもしれない機械に数万ドルを賭けること — 金型や自動車部品はまっすぐスクラップ行きになる。
罠3:減価償却と再販処分を過小評価する。 新品機械はファイナンスリースが可能で、税務上10年で減価償却できる。中古機械は処分チャネルが少なく、交渉力も弱く、再販買主は検査報告書を要求する — 残存価値の不確実性が増幅される。
新品 vs 中古Doosanマシニングセンタ:9つの主要仕様比較
以下の比較では、同一仕様の機械(3軸立形マシニングセンタ、BT40、X/Y/Zストローク 800/450/510 mm)を使用 — 新品Doosan DNM 4500(第4世代)と2つの中古状態を比較する。仕様は「ほぼ同じ」ではない — 違いは数字に書かれている。(推定)と記した項目は市場レンジであり、実際の見積もりと検査データで確認すること。
| 項目 | 新品 DNM 4500(第4世代) | 準新品中古(3年/約8,000時間) | 旧型中古(8年/約30,000時間) |
|---|---|---|---|
| 参考価格(万元、推定) | 58~62 | 28~32 | 12~15 |
| 主軸回転数/出力 | 12,000 rpm(Big-Plusオプション、標準8,000 rpm)/18.5 kW | 同一仕様(最大出力を確認) | 同一仕様(軸受摩耗リスク) |
| 位置決め精度 | ±0.005 mm(メーカー仕様、ISO 230-2) | ±0.008 mm(推定、ボールねじ摩耗に依存) | ±0.012 mm以上(推定、通常は仕様外) |
| 早送り速度 | X/Y 42、Z 36 m/min(第4世代) | 同一設計値(低下の可能性) | 約20~24 m/min(推定) |
| ツールチェンジャ(BT40) | 30本 | 30本(チェンジャを点検) | 30本(カムボックス摩耗リスク) |
| 残存耐用年数 | 10年以上 | 約6~7年 | 2~3年 |
| 5年後残存価値(推定) | 35~45% | 20~28% | 8~12% |
| 保証 | 24か月、フル | 6~12か月(再整備保証) | なし/部品単位 |
| 初年度保守率(推定、価格比%) | 約0.5%(保証内) | 3~5% | 6~10% |
TCO計算式:購入価格+保有コスト-残存価値の算出方法
エンジニアリング用語でいうTCO(総所有コスト):
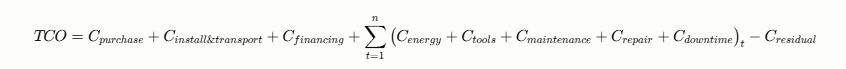
重要なのはどの行が最大かではなく、タイミングである。 新品機械では、最初の3年間(保証内)は修理とダウンタイムがほぼ0。中古機械のコスト曲線は前倒し型 — 最初の2年間で上昇する。以下の表は根拠を示すための計算例(シナリオ例であり、現場データではない。結果は故障率、ダウンタイム、人件費の仮定に非常に敏感 — 実際の稼働条件で再計算すること):
| コスト項目(10年累計、万元、シナリオ例) | 新品機械 60 | 準新品中古 30 |
|---|---|---|
| 購入価格 | 60.0 | 30.0 |
| 再整備/検査/設置(実際に発生した輸入税) | 3.0 | 8.5 |
| 修理・スペアパーツ(保証外) | 8.0 | 16.0 |
| ダウンタイム損失(故障率8% vs 15%、工数) | 10.0 | 22.0 |
| 残存価値回収 | −18.0 | −6.0 |
| TCO合計 | 63.0 | 70.5 |
結論は直感に反する:準新品中古機は購入価格が半額だが、この仮定セットではTCOが12%高い。 中古選択肢が勝つには、4つの条件がすべて成立する必要がある — 価格が新品の45%未満、残存寿命5年以上、主要コンポーネントの点検合格、6か月以上の保証。どれか一つでも欠ければ、計算は新品に戻る。
中古Doosan点検チェックリスト:4段階テスト — 主軸/ボールねじ&ガイドウェイ/ATC/熱補償
以下のしきい値はusedultraの受入基準(業界経験値であり、Doosan公式基準ではない):
- 主軸軸受:温度監視下で4時間運転。軸受温度上昇が20 °Cを超える場合、予圧損失を示す。次に主軸振れ(半径方向 ≤0.003 mm)とテーパのドローバー機能を確認。
- ボールねじ&ガイドウェイ:レーザー干渉計で位置決め精度と再現性を測定。バックラッシュ >0.010 mm の場合はボールねじ交換を検討(工賃込みで1軸あたり約1.5万~2万元、推定)。
- ATCカムボックス:連続200回の工具交換を実施。引っ掛かり、異音、タイムアウトはチェンジャ摩耗を示す — 修理費用は8千~2万元(推定)。
- 熱補償&制御装置バージョン:FANUC/Siemens制御装置が熱補償に対応していることを確認(Doosan DNMシリーズでは標準)。そうでなければ、重切削時の熱変位が部品公差を損なう。
ケーススタディ:自動車部品工場の「中古+新品」混合設備購入計画
注:これは計算根拠と納品フローを示すためのデモケースであり、実際の顧客データではない。公開前に実例に差し替えるか、デモであることを明記すること。
ケース:中国江蘇省昆山の2次自動車部品サプライヤー。アルミ製ギアボックスハウジングを3交代で加工。
- 背景・ボトルネック:年間売上約8,000万元。増産にはマシニングセンタ8台が必要だが、全数新品計画(480万元)はキャッシュフローを圧迫し、既存工場はフル借入レバレッジを吸収できない。また、全数中古計画では精度が不安定になる懸念もあった。
- usedultraのオーダーメイド解決策:新品Doosan DNM 4500を4台+認証済み準新品中古機を4台(各機にボールバー検査報告書、72時間負荷試験記録、12か月保証付き)、総額約430万元 — 全数新品比で現金50万元を節約し、残りをATC拡張と熱補償オプションに充当。
- 生産開始12か月後の結果(シナリオ例):生産量 +42%;部品あたりエネルギーは0.62から0.55 kWhに低下(−11%);工具寿命 +9%(実測熱変位に基づきダウンミリングパラメータを再調整);ライン平均稼働率87.6%;故障関連ダウンタイム損失は前年比68万元減;全数新品計画と比べ回収期間が26か月から19か月に短縮。
中古DoosanマシニングセンタFAQ
Q: 中古DoosanマシニングセンタのTCOはどう計算しますか?そのまま使える計算式はありますか?
A: 以下の5段階の基準を使い、10年(または機械の残存寿命)にわたって合計します:
- 購入価格:搬入、輸送、設置、試運転を含む。輸入中古機では関税、VAT、港湾費用が加算(通常、購入価格の15~25%、推定)。
- 資金調達コスト:年間貸出金利 × 未返済元本累計。ファイナンスリースの場合、頭金+総リース料を比較。
- 保有コスト:エネルギー(3軸VMC全負荷 約18~25 kW、推定)× 年間稼働時間 × 電気料金。修理・スペアは初年度に購入価格の約3~5%(推定)。
- ダウンタイム損失:年間故障率 × 1回あたり停止時間 × 機械時間あたり限界利益。
- 残存価値回収:10年後の再販価値(新品機械で購入価格の約15~20%、推定)。
計算式:TCO = ①+②+③+④-⑤。比較前に両案へ同じ基準を適用すること — 購入価格だけを比較すると、見出しの数字に騙される。
Q: 中古Doosanマシニングセンタの主軸とガイドウェイ状態を3日で確認するには?
A: 「コールドテスト → ホットテスト → 切削検証」の順に進めます:
- コールド:主軸を手回し(異音なし)。キャリッジを全ストロークで押し動かす(引っ掛かりなし)。レーザー干渉計による位置決め精度で再現性 ≤0.008 mm。
- ホット:主軸を4,000 rpmで4時間アイドル運転。軸受温度上昇 ≤20 °Cを監視。熱変位後の位置決め精度を再確認。
- 切削検証:45#鋼(AISI 1045)ワークをテスト切削。正面フライス加工の表面粗さ Ra ≤1.6 μm。ボールバー真円度誤差 ≤8 μm。
- 制御装置のアラーム履歴(FANUCサーボ4xx系、主軸7xx系、9000以上はPMCアラーム)と主軸負荷曲線を入手し、過去の過負荷を判断。
(しきい値=usedultra受入基準/業界経験値。)
Q: 日本/韓国からの中古Doosanマシニングセンタの輸入関税、再整備、輸送費はどれくらいですか?どのようなコンプライアンス要件がありますか?
A: 購入価格30万元の中古マシニングセンタを例にすると:
- 関税&VAT:HS 8457.10の立形マシニングセンタは、9.7%のMFN関税と13%のVAT(2019年4月以降)を支払う。合計でCIF価格の約20~25%。注:韓中FTAの削減は通常、中古品には適用されない(原産地規則および中古品判定)— 韓国中古機は通常、9.7%のMFN税率を支払う。
- 輸送&港湾費用:海上運賃+通関+内陸輸送で、約1.5万~3万元(推定)。
- 再整備:主軸軸受交換(約2万~4万元)、ボールねじ交換(1軸あたり約1.5万~2万元)、制御装置アップグレード、ガード/パネル修理 — 状態に応じて3万~8万元(推定)。
- コンプライアンス要件(重要):中国は中古電気機械製品の輸入を厳しく制限している — 中古マシニングセンタは通常、製造から8~10年以内である必要があり、CCIC船積前検査証明書、輸入中古電気機械製品としての登録が必要。限度を超えた機は通常、合法に輸入できない。これが「輸入中古」計画における最大の政策リスク — 契約前に輸入エージェントへ該当モデルの輸入可否を確認すること。
- 合計:据付・稼働可能までのコストは購入価格の約150~170%(推定)。この「再整備コスト」項目をTCOに加えないなら、どんなに安い見積もりでも罠である。
Q: DN Solutions認定中古(CPO)Doosan機とは何ですか?価格と保証
A: 存在します — ただしチャネルを区別してください:
- DN Solutions公式CPO:工場再整備、保証付き、機械履歴検証可能。新品価格の約60~70%。最もリスクの低い中古選択肢。
- 正規販売店認定中古(例:usedultraの検査報告書+試運転+保証プラン):価値は公式CPOと「裸の中古」の間に位置する。
- 個人市場の裸中古:最低価格、報告書なし、保証なし。修理・ダウンタイム費用はすべて自己負担 — 社内保守チームを持つ工場にのみ適する。
- 注:2022年半ばのブランド変更(Doosan Machine Tools → DN Solutions、2022年5月)前に製造された機械は「Doosan Machine Tools」銘板(韓国製)を備える。変更後の機は「DN Solutions」。スペアパーツのコード体系は新旧機械で統一されているため、購入判断には影響しない。